Ставки по вкладам перестали спасать от инфляции, и татарстанцы вернулись к жизни взаймы: за восемь месяцев они заняли 92,6 млрд рублей — на 65% больше, чем годом ранее. Однако в магазинах всплеска не заметили — «эти красивые цифры увеличились за счет роста цены изделия». Эксперты KazanFirst говорят, что люди берут кредиты «на срочные потребности, которые нельзя отложить», и предупреждают о перегреве экономики: «Деньги в экономику поступают, а товаров нет».
В августе 2026 года банки выдали татарстанцам максимальное с начала 2025 года количество кредитов наличными — 56,8 тысячи. Об этом сообщает Объединенное кредитное бюро (ОКБ). По данным организации, в годовом выражении выдачи выросли на 39% — в августе 2025 года в Татарстане оформили 40,7 тысячи займов. Объем кредитования за месяц составил 13,1 млрд рублей, что на 36% больше, чем годом ранее.
Всего за восемь месяцев 2026 года жители республики заняли 92,6 млрд рублей. Это на 65% больше, чем за аналогичный период прошлого года, когда объем составил 55,9 млрд рублей. Количество выданных кредитов в январе — августе выросло на 45%: с 279,9 тысячи до 405,3 тысячи.
Средний чек кредита наличными в августе 2026 года оказался относительно невысоким и составил только 230,5 тысячи рублей. Для сравнения, годом ранее он превышал указанную величину на 4,5 тысячи рублей, а в июне и июле 2026 года — на 11–13 тысяч рублей. Снизились и сроки кредитования. Если в августе 2025 года заем оформляли в среднем на 37 дней, то в августе 2026 года — только на 31.
Следует отметить, что полная стоимость кредита летом 2026 года оказалась ниже уровней лета 2025 года — 27,3%–28,5% против 30,1%–34% — и лишь немногим не дотягивает до ставок 2024 года. Тогда она колебалась в районе 26,4%–27,9%. Тем не менее и по количеству, и по объемам кредитования в 2026 году все равно пока еще далеко до уровней 2024 года.
В августе 2024 года в республике выдали 72,3 тысячи кредитов на 14,2 млрд рублей — это на четверть больше по количеству, чем в августе 2026 года, и больше по объему.
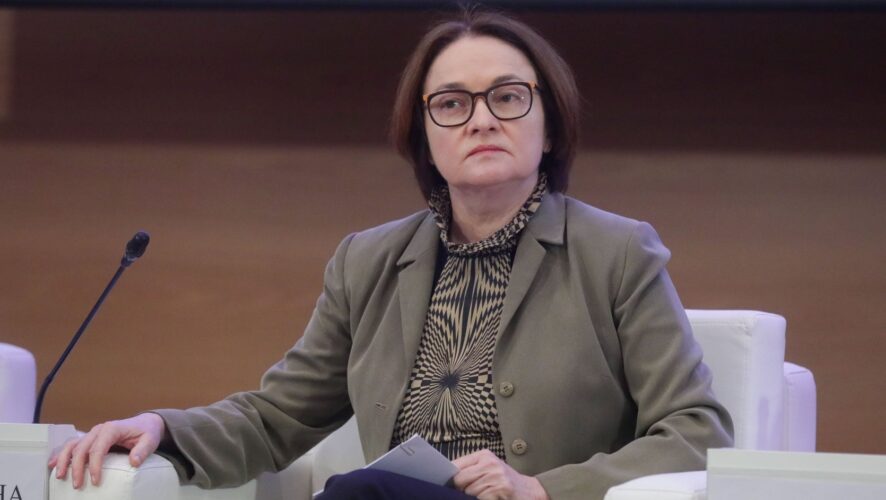
Ранее глава Банка России Эльвира Набиуллина отмечала существенное ускорение роста кредитования летом 2026 года. По ее словам, динамика денежно-кредитных показателей требует от ЦБ особого внимания. Она указывала, что в случае если ускорение кредитования станет устойчивой тенденцией, это будет говорить о том, что заемщики уже не считают действующие денежно-кредитные условия как сдерживающие. На заседании совета директоров Банка России 11 сентября было принято решении сохранить ключевую ставку на уровне 14%.
Это первая пауза в снижении стоимости денег в России за последние 1,5 года. Таким шагом регулятор прервал масштабный цикл смягчения денежно-кредитной политики, который состоял из 10 последовательных снижений ставки подряд. До этого момента он непрерывно снижал ключевую ставку и опустил ее на 7 п.п. — с рекордного пика в 21% до 14% годовых.
«Деньги в экономику поступают, а соответствующих товаров нет»
Доктор экономических наук, доцент Казанского федерального университета Игорь Кох объяснил рост потребительских кредитов существенным снижением ставок по кредитам.
— На фоне высокой ключевой ставки прошлого года многие просто отложили желательные покупки. Сейчас этот отложенный спрос, я думаю, вносит свой вклад, — считает эксперт.
Он отметил, что инфляционные ожидания остаются очень высокими и составляют 14-15% годовых, в то время как ставки по вкладам уже опустились до 12-13%. Их доходности, по мнению населения, недостаточно, чтобы компенсировать инфляцию. Поэтому многие отказываются от сберегательной модели потребления и возвращаются к кредитной.
По словам Коха, текущая ситуация осложнена тем, что не решены проблемы, из-за которых Банк России и начал цикл повышения ключевой ставки, а именно растут государственные расходы на фоне дефицита потребительских товаров.
— Деньги в экономику поступают, а соответствующих товаров нет, — указал эксперт.
Он напомнил, что увеличение объемов производства требует времени. Чтобы больше производить, нужно больше работать. Нужны специалисты, технологии, ресурсы. Во многих отраслях на расширение производства уходят годы, а спрос есть прямо сейчас.
— Прямо сейчас на него отреагировать можно только повышением цены. Это и называется перегревом экономики, когда все производственные ресурсы уже задействованы, а спрос продолжает расти, — сказал Кох.
Вся эта ситуация, по его словам, негативно отражается на инфляции.
— Не зря же Центральный банк приостановил снижение ключевой ставки. Появились признаки роста фактической инфляции. Люди продолжают ожидать, что цены будут дальше расти достаточно высокими темпами, — заключил эксперт.
«Красивые цифры увеличились за счет роста цены изделия»
Любопытно, что рост кредитования отразился на потреблении своеобразно. Так, заместитель председателя Ассоциации розничной торговли Татарстана Светлана Алешина рассказала KazanFirst, что в легкой промышленности особого всплеска спроса не ощущается.
— Сказать, что был резкий скачок, нельзя. Сезонное потребление, может быть, и выросло. Но, скорее всего, эти красивые цифры увеличились за счет роста цены изделия. Раньше обувь стоила, грубо говоря, тысячу рублей, а сейчас стала в полтора раза дороже, — указала она.
При этом эксперт согласилась с тем, что занимать стали больше.
— У людей, я считаю, катастрофически не хватает накоплений для того, чтобы не пользоваться кредитом, — сказала Алешина.
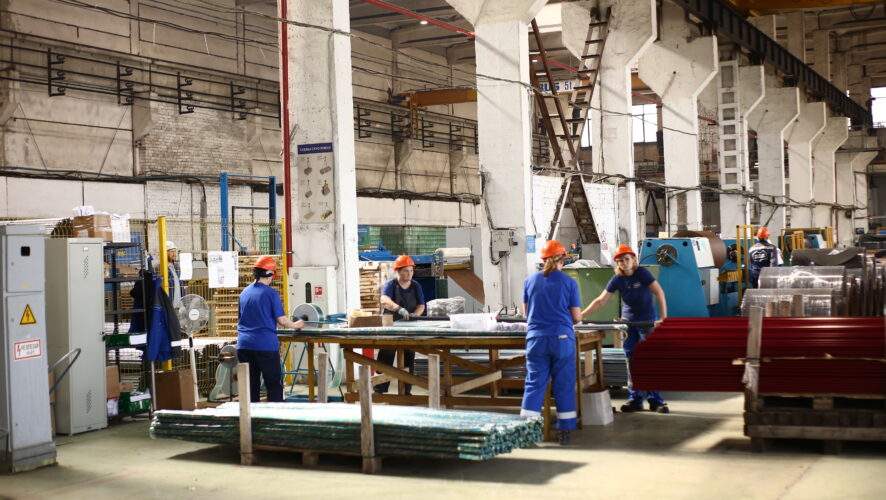
Совсем другая ситуация на рынке строительных материалов. Руководитель направления развития ключевых клиентов ООО «КМП Поволжье» Антон Сергеев отметил в разговоре с KazanFirst, что к началу сезона строительная отрасль подходила с прогнозом снижения на 20-30%. Его компания работает как с крупными строительными компаниями, так и с розницей, поставляя свою продукцию для ИЖС.
— По первому кварталу падение [продаж] было до 20%. Естественно, ждали, что эта тенденция сохранится. Может быть, только чуть-чуть нивелируется за счет сезона, — рассказал он.
По его словам, строительные компании были намерены снижать объемы закупок необходимых материалов, а поставщики сокращали свои производственные программы. Для всех стало сюрпризом оживление застройщиков, которые активизировались, несмотря на сворачивание льготных программ ипотечного кредитования.
— К нашему удивлению, прогнозы аналитиков не оправдались. Рынок проснулся, и сегодня мы идем с приростом не только к 2025 году, но и к 2024 году, — заключил он.
Многие берут новые кредиты, чтобы закрыть старые
По мнению аналитика ФГ «Финам» Игоря Додонова, рост выдач потребительских кредитов, несмотря на высокие ставки, в большой степени связан с замедлением роста располагаемых доходов населения на фоне высокой инфляции в стране. Значительному числу граждан приходится прибегать к заемным средствам для поддержания более или менее приемлемого уровня жизни.
— Многие берут кредиты, чтобы закрыть срочные потребности, которые нельзя отложить — оплату лечения, образования, ремонта жилья или покупки необходимых вещей. В условиях роста цен откладывать такие покупки становится невыгодно — стоимость товаров и услуг постоянно увеличивается, и заемщик вынужден компенсировать недостающую сумму за счет кредита, — убежден эксперт.
Он напомнил, что в прошлые годы из-за высоких ставок люди откладывали такие покупки. Также Додонов не исключает роста интереса к рефинансированию прежних дорогих кредитов по нынешним, более низким ставкам.
— Поскольку ЦБ сохранил ключевую ставку, ставки по потребкредитам в ближайшие недели будут оставаться относительно стабильными. При этом банки, вероятно, будут сохранять довольно жесткую кредитную политику, и можно ожидать некоторого охлаждения выдач — до очередного всплеска в декабре в преддверии новогодних праздников, — отметил Додонов.
Тем не менее многое будет зависеть от дальнейших решений Банка России по монетарной политике, считает эксперт. До конца года состоятся еще два заседания регулятора.

Comment section