С 1 октября семейная ипотека заработает по-новому: ставка и лимит кредита теперь зависят от числа детей и региона. Для большинства регионов — 2% для семей с пятью и более детьми, 4% с четырьмя, 6% с тремя, 8% с двумя и 10% с одним ребенком. «Семьи, где всего один ребенок, точно откажутся от покупки», – прогнозируют эксперты, ожидая снижения спроса в первые месяцы. Но «ближе к декабрю спрос восстановится», а застройщики начнут субсидировать ставки, чтобы вернуть покупателей. «Их спроса точно не хватит, чтобы компенсировать выпадение семей с одним ребенком», – предупреждают участники рынка.
С 1 октября 2026 года «Семейная ипотека» начнет работать по новым правилам. Ставка и максимальная сумма кредита теперь будут зависеть от того, сколько в семье детей и в каком регионе она живет. Об этом сообщается на сайте Минфина РФ.
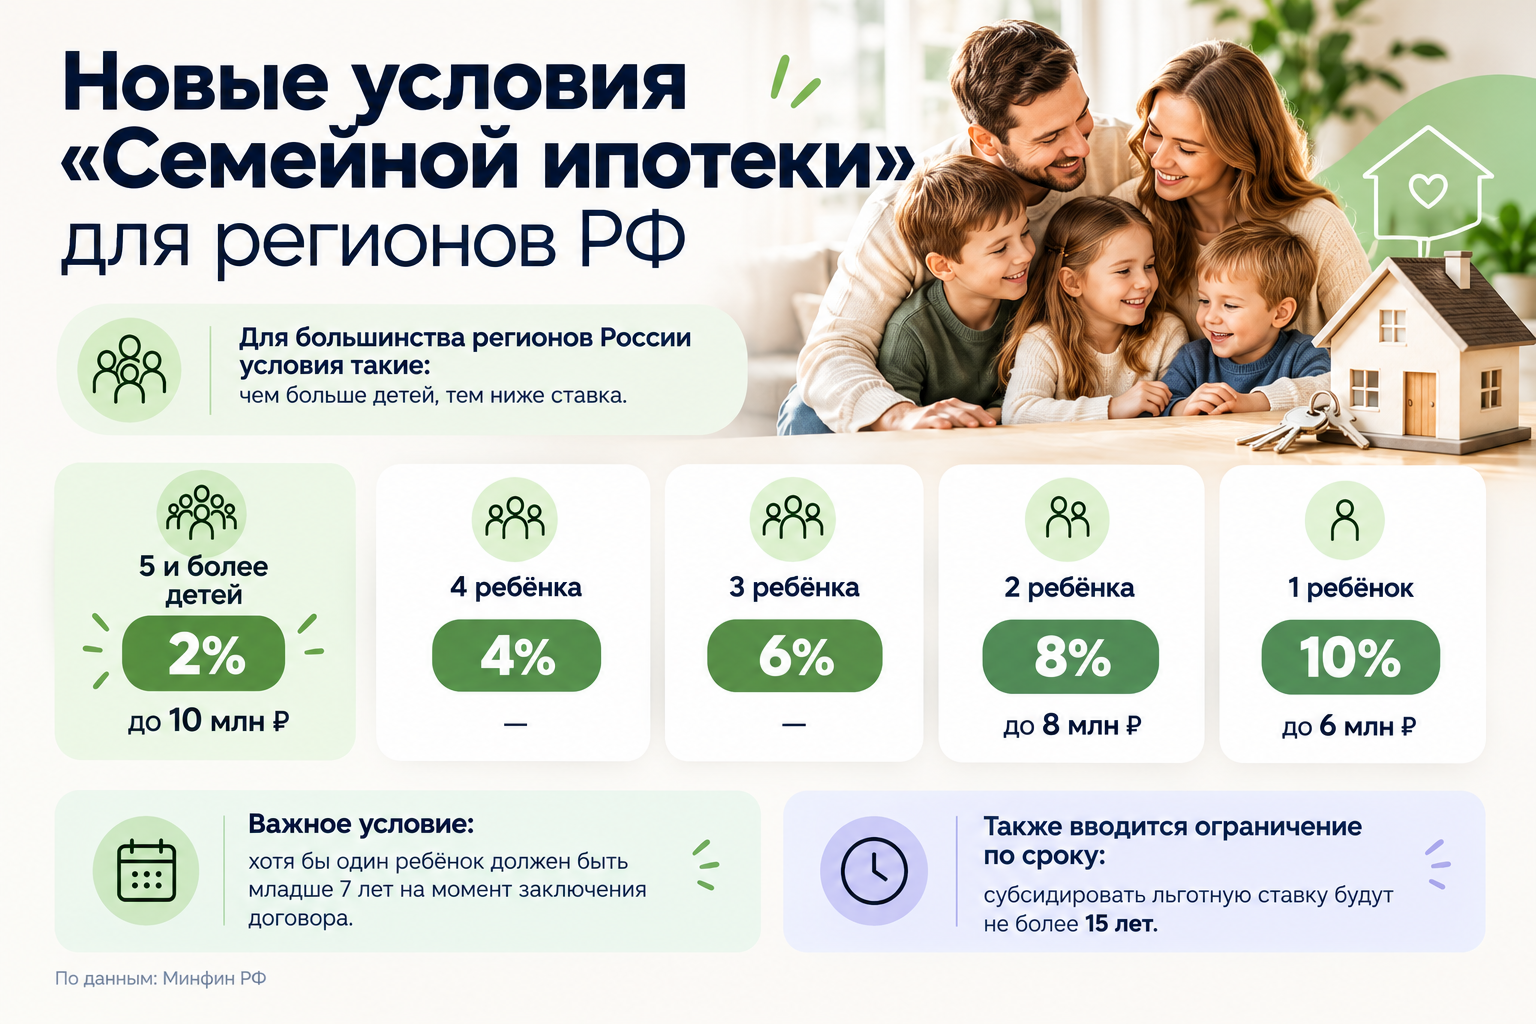
Для большинства регионов России условия такие: чем больше детей, тем ниже ставка. Так, семьи с пятью и более детьми смогут взять ипотеку под 2% годовых на сумму до 10 млн рублей. С четырьмя детьми — под 4%, с тремя — под 6%, с двумя — под 8% (до 8 млн), с одним ребенком — под 10% (до 6 млн). Важное условие: хотя бы один ребенок должен быть младше 7 лет на момент заключения договора.
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей условия другие — ставки чуть выше, но и суммы больше. Например, семьи с пятью детьми смогут взять до 18 млн под 4%, с четырьмя — до 18 млн под 6%, с тремя — до 18 млн под 8%, с двумя — до 15 млн под 10%, с одним — до 12 млн под 12%.
Отдельное правило — для тех, кто строит частный дом или покупает землю под строительство. Здесь ставка останется 6% независимо от количества детей и региона.
Также вводится ограничение по сроку: субсидировать льготную ставку будут не более 15 лет. Новые условия коснутся только договоров, заключенных с 1 октября 2026 года.
Программа «Семейная ипотека» действует с 2018 года и продлена до конца 2030-го. За все время по программе в России выдали кредитов почти на 11 трлн рублей — жилищные условия улучшили более 2 млн семей. А по Татарстану, по данным «Дом.РФ», выдано 80 тысяч кредитов почти на 387 млрд рублей.
На данный момент действует ставка 6%, первоначальный взнос 20%, и рассчитана на семьи с детьми до шести лет и на тех, кто воспитывает несовершеннолетнего ребёнка с инвалидностью.
О грядущих изменениях заговорили ещё весной 2026-го. Планировалось до 1 июля проработать дифференцированный подход: ставка должна зависеть от количества детей для стимулирования рождаемости.
С 1 февраля 2026 года условия уже ужесточились: на одну семью — только один льготный кредит, супруги обязаны быть созаёмщиками. С апреля 2025 года льготную ипотеку можно использовать и на вторичном рынке — в Татарстане это Агрыз, Арск, Азнакаево, Бавлы, Бугульма, Буинск, Иннополис, Заинск, Болгар, Кукмор, Лаишево, Лениногорск, Мамадыш, Менделеевск, Мензелинск, Нурлат, Тетюши и Чистополь. Условия: ребёнок до шести лет включительно, один раз, дом не старше 20 лет и не аварийный.
В апреле раис РТ Рустам Минниханов предлагал увеличить регионам лимит с 6 до 12 млн рублей — в столичных регионах он уже 12 млн. Вице-премьер РФ Марат Хуснуллин в ответ говорил, что рассматривается вариант поднять лимит до 8 млн по стране, «но более дифференцированный подход — чем больше детей, тем ниже ставка». В итоге ни одно из предложений по лимиту не приняли.
К концу года спрос восстановится
После вступления изменений первые 1–2 месяца традиционно будет снижение запросов по семейной ипотеке. Об этом заявил KazanFirst руководитель центра недвижимости «Квартет» Рустем Сафин. Однако «ближе к декабрю скорее всего спрос восстановится», прогнозирует он.
Собеседник предположил, что «семьи, где всего один ребенок, точно откажутся от покупки, так как для них сумма кредита осталась прежней, а ставка выросла существенно». Возможно «для такой категории клиентов застройщики придумают какие-либо специальные программы».
— Несомненно, выиграют категории семей с тремя и более детьми, так как у них кредитный лимит стал выше, а значит нужен меньше первый взнос. Но вот станут ли они активнее покупать — сомневаюсь. Думаю, спрос этой категории останется примерно на том же самом уровне. И, конечно, их спроса точно не хватит чтобы компенсировать выпадение семей с одним ребенком, — рассказал Сафин.
Эксперт считает, что застройщики точно не будут менять квартирографию в будущих проектах и снижать цены в текущих, так как для этого нет никаких оснований. При этом, «они как и раньше будут предлагать индивидуальные программы для каждой категории клиентов».
«Спрос сохранится, но часть клиентов может отложить покупку»
— Изменения существенные. Семьи с одним и двумя детьми — значимая категория среди покупателей по семейной ипотеке. Особенно ощутим рост ставки для семей с одним ребенком: при кредите 6 млн рублей на 20 лет платеж увеличивается примерно с 43 до 58 тысяч рублей в месяц, — заявил KazanFirst директор по продажам агентства недвижимости Этажи Дмитрий Богатырев директор по продажам агентства недвижимости «Этажи».
В связи с этим, «часть покупателей будет вынуждена сократить бюджет сделки, увеличить первоначальный взнос или выбрать более доступную квартиру».
По его словам, «спрос сохранится, но часть клиентов может отложить покупку или изменить свои планы». Так, «кто-то будет искать более доступное жилье, в том числе на вторичном рынке». При ставке 10% решение о покупке становится более чувствительным к цене квартиры и размеру первоначального взноса.
— Например, 6 млн рублей на 20 лет под 6% — около 43 тысяч рублей в месяц, а 8 млн под 8% — около 67 тысяч рублей. При этом новый лимит расширяет возможности тех семей, которым раньше не хватало 6 млн рублей для покупки подходящей квартиры, — прокомментировал эксперт.
Со слов собеседника, «для заемщиков с длительным сроком кредита это важный фактор». Так как «многие оформляют ипотеку на 20–30 лет, чтобы снизить первоначальный ежемесячный платеж». Поэтому теперь при выборе программы нужно учитывать не только текущие условия, но и финансовую нагрузку на период после окончания льготного субсидирования.
Стоит ожидать падения рынка
Новые условия «Семейной ипотеки» снизят активность на рынке долевого строительства, но кардинально ситуацию не изменят. Об этом рассказала KazanFirst руководитель АН «Счастливый дом» Анастасия Гизатова.
С ее слов, программа уже не вытягивает новостройки в 2026 году. Об изменениях предупреждали заранее, так что рынок успел частично к ним адаптироваться. Главная проблема не в самой программе: на рынок одновременно давят высокая ставка по рыночной ипотеке, измененные условия семейной и избыточное предложение. Именно это сочетание, а не отдельное решение по льготной программе, определяет текущую ситуацию.
— Повышение для семей с двумя детьми до 8%, и при этом увеличение лимита не скажется негативно на рынке, не такая уж это и большая разница, поэтому падения из-за этого не будет. Конечно же, большая доля покупателей была с одним ребенком, потому что семей одним ребенком больше, чем семей с двумя и тремя детьми. Ухудшились условия по ипотеке? Да, ухудшились, но будет ли это тормозом для сделок кто реально нуждается в улучшении условий, а не для инвестиций? Нет, не будет, — отметила эксперт.
При этом, стоит ожидать падение рынка, так как «оно было предсказуемым». Так, «семьи, которые могли воспользоваться семейной ипотекой, были предупреждены об изменениях заранее — большинство уже оформили кредит на старых условиях». Кроме того, из-за ограничения по повторному использованию программы многие в принципе не могут ей воспользоваться снова.
По прогнозу Гизатовой, застройщики начнут субсидировать ставки по семейной ипотеке, чтобы стимулировать спрос и перетянуть эту категорию покупателей на себя. Ожидается, что в ближайшее время появятся программы с прежними условиями — по старым ставкам.

Делаем вывод — надо рожать. Срочно
Детей больше ‑проценты меньше, нормальная такая замануха
Что хорошо дли Москвы регионам «смерть», как в той пословице про немцев